


Mis à jour le 21 septembre 2026
Par Sophie Bequet
Nue-propriété (démembrement) : optimiser votre patrimoine sans impôts ni gestion
Acquérir la nue‑propriété d’un logement permet d’acheter la pierre décotée de 30 % à 50 %, sans gestion locative, sans taxe foncière, sans IFI ni impôt courant. Au terme d’un usufruit temporaire (15 à 20 ans), vous récupérez la pleine propriété d’un bien remis aux normes, prêt à être occupé, loué ou revendu. L’investissement en nue‑propriété combine ainsi valorisation patrimoniale, optimisation fiscale et transmission facilitée.
Dans ce guide, nous allons détailler :
- Les investissements éligibles et la logique du démembrement.
- Le principe et le mécanisme de la nue-propriété.
- Les conditions à respecter et les avantages fiscaux.
- Le cadre juridique d’un investissement en nue-propriété.
- Nos conseils pratiques pour optimiser votre investissement immobilier.
Sommaire
- Pourquoi investir en nue‑propriété ?
- Transmission patrimoniale : le meilleur dispositif pour préparer votre succession
- Réalisez votre simulation d’investissement en nue‑propriété
- Investissements éligibles et rôle de l’usufruitier
- Principes et mécanisme de la nue-propriété
- Nos conseils pour optimiser votre investissement en nue‑propriété
- Découvrez nos programmes éligibles à la nue-propriété
- Avantages et inconvénients de l’investissement en nue‑propriété
- Investissement en nue‑propriété : une solution patrimoniale et successorale de premier plan
Quels avantages vous offre l’investissement en nue-propriété ?
Découvrez votre simulation d’investissement personnalisée réalisée par un expert en nue-propriété.
Réponse rapide, confidentielle et sans engagement.
L’investissement en nue‑propriété (ou démembrement immobilier) consiste à acheter un bien décoté de 30 % à 50 %, grevé d’un usufruit temporaire confié à un bailleur social ou institutionnel (15‑20 ans). Pendant toute la durée du démembrement, l’usufruitier exploite le logement, règle les taxes, l’entretien et les gros travaux ; vous, nu‑propriétaire, n’encaissez pas de loyer mais ne supportez aucune gestion, aucun impôt. À l’extinction de l’usufruit, la pleine propriété se reconstitue automatiquement : vous récupérez un bien remis aux normes, libre de tout engagement, hors IFI, prêt à être revendu, loué ou occupé.
Sur notre site, nous vous proposons
- Des programmes immobiliers éligibles à l’investissement en nue‑propriété : résidences neuves RE 2020 ou réhabilitations premium situées à Paris – Grand Paris, grandes métropoles, littoral et stations dynamiques ; usufruit confié à des bailleurs sociaux de premier plan (CDC Habitat, Action Logement, SEM régionales).
- Des simulations personnalisées : décote exacte, effort de trésorerie, économies d’IFI/IR, projection de valeur à la reconstitution de la pleine propriété.
L’objectif : vous permettre de conjuguer capitalisation immobilière et optimisation fiscale, sans aléa locatif, tout en optimisant la transmission de votre patrimoine.
Pourquoi investir en nue‑propriété ?
- Décote d’achat immédiate : vous payez 50 % à 70 % de la valeur pleine propriété selon la durée de l’usufruit.
- Aucune fiscalité courante : 0 € d’impôt sur le revenu, 0 € de prélèvements sociaux, 0 € de taxe foncière pendant toute la période de démembrement.
- Exonération IFI : la valeur de la nue‑propriété n’entre pas dans l’assiette de l’impôt sur la fortune immobilière.
- Intérêts d’emprunt déductibles : imputables sur vos autres revenus fonciers si l’usufruitier est un bailleur social (art. 156 I‑3 CGI).
- Aucune gestion ni travaux : l’usufruitier assume entretien courant, gros travaux (art. 606 C. civ.), remise aux normes et taxe foncière.
- Valorisation mécanique : à la fin de l’usufruit, vous récupérez la pleine propriété sans frais, souvent largement revalorisée.
Transmission patrimoniale : le meilleur dispositif pour préparer votre succession
- Donation optimisée : vous pouvez donner la nue‑propriété à vos enfants tout en conservant l’usufruit. Les droits de donation ne portent que sur la valeur décotée, réduisant fortement les frais successoraux.
- Bien hors IFI pour l’héritier : la nue‑propriété reçue demeure exclue de la fortune immobilière jusqu’à l’extinction de l’usufruit.
- Aucune charge pour les héritiers : pendant la durée du démembrement, ni gestion ni impôts ne pèsent sur eux.
- Reconstitution gratuite de la pleine propriété : à la fin de l’usufruit ou au décès de l’usufruitier, vos ayants droit retrouvent la pleine propriété sans droits supplémentaires.
Pour replacer la donation de nue-propriété dans votre projet familial, consultez notre guide pour préparer la succession de votre patrimoine immobilier : héritiers, abattements, barème des droits et exemple chiffré de transmission.
Réalisez votre simulation d’investissement en nue‑propriété
Obtenir votre simulation d'investisement en nue-propriété
Renseignez quelques informations pour connaître les avantages de l’investissement en nue-propriété et estimer votre potentiel de rentabilité.
Demandez votre simulation personnalisée en moins d’une minute !
- Simulation gratuite
- Sans engagement
- Réponse sous 48h
Grâce à notre équipe d’experts en nue‑propriété, vous bénéficiez :
- D’un accompagnement personnalisé : De l’étude de votre situation fiscale jusqu’à la finalisation de l’acquisition.
- D’une veille permanente sur les opportunités immobilières en démembrement de propriété.
Investissements éligibles et rôle de l’usufruitier
- Biens concernés : appartements neufs RT 2012/RE 2020 ou copropriétés réhabilitées, situés dans des zones à forte demande locative.
- Usufruitier : bailleur social ou foncière institutionnelle (solidité financière, gestion professionnelle).
- Durée type de l’usufruit : 15 à 20 ans (parfois 12 ans en revente intermédiaire).
- Obligations de l’usufruitier : entretien courant, réparations lourdes, taxe foncière, remise en état intégrale deux ans avant la restitution.
Le public logé et les conditions de location varient selon le montage. Notre comparatif des usufruits locatifs ULS, ULI et ULL précise leurs différences et les engagements à examiner dans la convention.
Principes et mécanisme de la nue-propriété
- Acquisition décotée via acte notarié : paiement ou crédit sur 50 – 70 % du prix plein.
- Phase d’usufruit : aucune perception de loyer, aucune fiscalité courante ; intérêts d’emprunt éventuellement déductibles.
- Extinction de l’usufruit : pleine propriété reconstituée sans frais ni droits.
- Stratégie de sortie : location meublée, usage personnel ou vente à la valeur du marché libre.
Conditions clés
- Aucune condition de revenus ou de plafonnement de niches fiscales.
- Revente de la nue‑propriété possible avant l’échéance, décotée de l’usufruit restant.
- Convention de démembrement annexée à l’acte : sécurité juridique, calendrier, pénalités en cas de manquement du bailleur.
Nos conseils pour optimiser votre investissement en nue‑propriété
- Étudiez le prix en pleine propriété : comparez‑le aux programmes neufs/anciens du secteur.
- Analysez le bailleur social : notation, historique, portefeuille géré.
- Choisissez le bon financement : amortissable pour réduire l’IR foncier, in‑fine pour maximiser la trésorerie.
- Planifiez la sortie : résidence principale, location meublée (LMNP) ou cession, afin d’adapter localisation et fiscalité finale.
Découvrez nos programmes éligibles à la nue-propriété
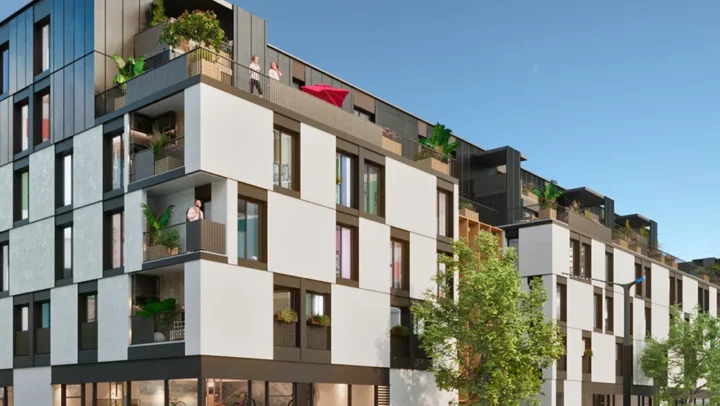
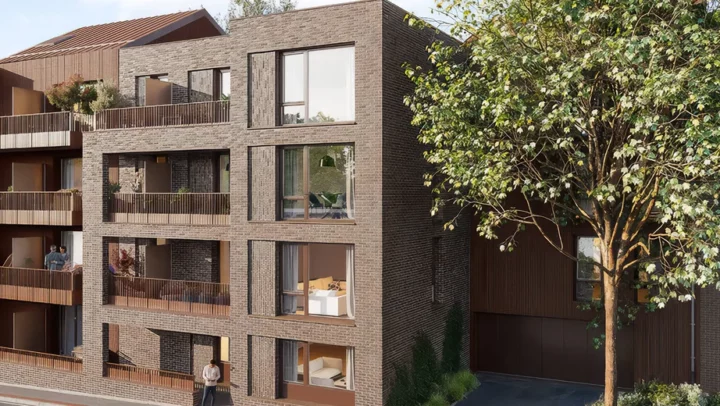
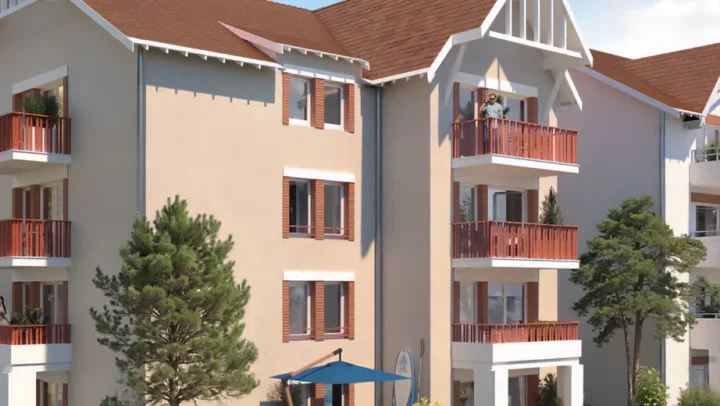
- Décotes réelles validées par notaires.
- Usufruitiers institutionnels avec convention de remise en état.
- Emplacements à fort potentiel (Grand Paris, métropoles, littoral).
Avantages et inconvénients de l’investissement en nue‑propriété
1. Les plus
- Prix d’achat décoté de 30 – 50 %.
- Zéro gestion, zéro impôt, zéro IFI.
- Intérêts d’emprunt parfois déductibles.
- Transmission patrimoniale optimisée (droits réduits, exonération IFI).
Pour mesurer l’effet sur votre impôt, comparez l’achat avec des liquidités déjà hors IFI et le réemploi du prix de vente d’un bien taxable. Notre guide des solutions pour réduire l’IFI illustre ces deux situations.
2. Les points de vigilance
- Pas de revenu locatif pendant 15‑20 ans : prévoir la trésorerie du crédit.
- Liquidité avant terme limitée (revente de la seule nue‑propriété).
- Horizon d’investissement long ; il faut être certain de sa capacité de portage.
Investissement en nue‑propriété : une solution patrimoniale et successorale de premier plan
L’investissement en nue‑propriété offre un levier unique : acheter la pierre moins chère, sans charges ni fiscalité courante, tout en préparant une transmission à coût optimisé et en se constituant un patrimoine libre et valorisé à horizon 15‑20 ans. Son efficacité repose sur :
- La sélection rigoureuse du programme (prix plein, emplacement, bailleur social).
- La maîtrise des clauses de la convention de démembrement.
- Un accompagnement professionnel pour le financement, la fiscalité et la stratégie de sortie.
Notre valeur ajoutée : sourcing exclusif, audit prix‑marché, simulation sur mesure jusqu’à la reconstitution de la pleine propriété.
En investissant en nue-propriété, vous transformez votre épargne en un patrimoine immobilier durable, sans gestion, hors IFI et idéal pour transmettre à vos proches. Contactez‑nous pour bâtir une stratégie d’investissement sur mesure et exploiter pleinement les avantages fiscaux et successoraux de la nue‑propriété.
Nous rencontrer
Le dispositif Nue-propriété vous intéresse ? Nos experts en défiscalisation immobilière vous accompagnent, où que vous soyez.
Nous sommes à votre écoute pour vous fournir toutes les informations nécessaires et vous conseiller pour bâtir un plan d’investissement sur mesure.
Vous préférez nous rencontrer en personne ?
Du lundi au samedi sur rendez-vous
prendre rendez-vous
Explorez nos articles sur le dispositif Nue-propriété
Investissements concernés par la nue-propriété L’investissement en nue-propriété (ou démembrement immobilier) peut concerner tout type de bien immobilier. Le principe consiste à …
Qu’est-ce qu’un investissement en nue-propriété ? Le démembrement de propriété est le fait de diviser la pleine propriété d’un bien immobilier en …
Longtemps réservé aux investisseurs « buy & hold », l’achat d’une nue-propriété avec usufruit temporaire suscite aujourd’hui un véritable marché secondaire. Rareté …
Rappel du principe du démembrement de propriété : lors d’une opération de démembrement, il y a deux parties prenantes. Le nu-propriétaire fait …
Avant même les avantages fiscaux, le premier levier de performance d’un investissement en nue-propriété réside dans la revalorisation mécanique de la part …
Comment réduire votre IFI ? Comparez dons, dettes, arbitrages et nue-propriété avec des exemples chiffrés et les conditions à vérifier.
